
 论文降重
 免费查重
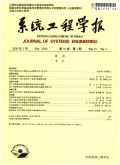
出版文献量(篇)
2240
总下载数(次)
2
系统工程学报

分享

投稿
本学报是由中国系统工程学会主办、天津大学承办的全国中文核心刊物,主要刊登系统工程和管理工程领域高质量的论文,内容包括复杂系统理论与应用、控制理论与应用、系统建模与预报、优化理论、决策与对策、金融工程、生产计算机与高度、供应链、电子商务、管理信息系统、交通系统工程、可靠性分析及相关的人工智能技术等。本刊适合于从事系统工程和管理工程的研究员、高校师生阅读。
主办单位:
中国系统工程学会
ISSN:
1000-5781
CN:
12-1141/O1
出版周期:
双月刊
邮编:
300072
地址:
出版文献量(篇)
2240
总下载数(次)
2

分享
文章浏览
目录
-
刊名: 系统工程学报发表期刊: 2009年5期页码:摘要:
-
刊名: 系统工程学报发表期刊: 2009年5期页码:摘要: 通过偏度控制收益分布向右偏斜减小重大风险发生的概率,以期货套期保值收益率最小方差为目标函数,建立了基于整体风险控制的组合套期保值优化模型.本模型的特色与创新一是通过组合收益率偏度大于等于零控...
-
刊名: 系统工程学报发表期刊: 2009年5期页码:摘要: 为了解决标准资产组合风险分析(SPAN)保证金系统的开放性问题,本文采用测度风险的参数、半参数和非参数VaR方法和描述相关结构的时变Copula技术,给出了VaR-SPAN系统中主要输入参数...
-
刊名: 系统工程学报发表期刊: 2009年5期页码:摘要: 针对金融市场中某种资产不同风险的非线性和非对称尾部的特性,将极值理论和Copula函数应用于资产风险的研究以及条件VaR的估计.经过对深证成指的实证研究表明,极值理论能更好地拟合具有厚尾分布...
-
刊名: 系统工程学报发表期刊: 2009年5期页码:摘要: 遵循风险现金流(cash-flow-at-risk,CFaR)外生化及可比公司估计的思路,以行业合并类为基础,提出现金流及其CFaR估计的动态面板数据模型;进而基于非金融公司经营现金流影响因...
-
刊名: 系统工程学报发表期刊: 2009年5期页码:摘要: 不确定性在很早以前就引起了经济学界的重视.本文通过一个异质偏好下的世代交叠模型,研究了模型不确定性偏好对资产定价的影响.结果发现,均衡时的资产价格与模型不确定性偏好成反比,并且随市场上稳健投...
-
刊名: 系统工程学报发表期刊: 2009年5期页码:摘要: 基于Merton(1971)的最优消费和投资组合策略模型,利用无风险资产、风险资产复制卖权的方法,建立连续时间条件下的动态投资组合保险模型.在连续时间条件下,把投资者的个人跨期动态投资组合保...
-
刊名: 系统工程学报发表期刊: 2009年5期页码:摘要: 分析股票日内价格行为需关注高频分笔交易的价格离散特征.本文使用沪市个股高频分笔交易数据,采用序次Probit模型对离散股票价格建模分析.结合我国股市限制卖空与订单驱动的制度背景,考察了交易时...
-
刊名: 系统工程学报发表期刊: 2009年5期页码:摘要: 首先讨论了外资进出房地产供需环节所表现出的不同特征,在此基础上深入考察了外资流动与房地产市场不同发展阶段之间的关系以及在相应阶段外资流动对房地产价格的不同影响.最后以上海为例,对外资流动影响...
-
刊名: 系统工程学报发表期刊: 2009年5期页码:摘要: 寻找有效定价因子并构建可获得超额收益的投资策略一直是金融理论界和实务界关注的核心问题.本文运用组合价差法分别研究了基于A-H股溢价率的3种价值投资策略1998年至2007年的超额收益,发现空...
-
刊名: 系统工程学报发表期刊: 2009年5期页码:摘要: 2006年中国金融期货交易所在上海成立,我国即将推出沪深300股票指数期货,然而新加坡交易所抢先我国推出了新华富时A50指数期货.新华富时A50指数期货的提前一步推出,会对可能上市的沪深30...
-
刊名: 系统工程学报发表期刊: 2009年5期页码:摘要: 为了解析上市公司治理中大股东侵占与外部投资者监督的博弈过程,在分析外部投资者与大股东不同策略下各自的成本与收益的基础上,应用演化博弈理论研究了双方的博弈关系.博弈分析结果表明:大股东的侵占成...
-
刊名: 系统工程学报发表期刊: 2009年5期页码:摘要: 竞争机制的条件下,风险投资机构的投资决策不仅仅受到投资项目的影响,更是受到竞争对手的影响.本文运用实物期权方法,从风险投资机构的角度估计了风险企业投资机会的价值.然后运用博弈论的相关理论,研...
-
14. 道德风险下的最优委托理财契约研究刊名: 系统工程学报发表期刊: 2009年5期页码:摘要: 本文考虑在离散投资环境中,基金投资委托人与管理人之间的线性最优契约问题.在指数效用函数和管理人道德风险的前提下,将问题描述为多目标规划模型,通过运用多目标优化条件求出问题的解析最优解,即最优...
-
15. 多时间窗车辆调度问题的建模与求解刊名: 系统工程学报发表期刊: 2009年5期页码:摘要: 传统的单时间窗车辆调度问题模型无法描述用户空闲时间分段可选的情况,为此需要建立多时间窗车辆调度问题模型.对多时间窗车辆调度问题进行研究,建立了问题的数学模型,并基于模拟退火算法设计了一种两阶...
-
刊名: 系统工程学报发表期刊: 2009年5期页码:摘要: 以某零售超市销售的一类产品为研究对象,假定产品的需求会受到时间、陈列库存水平和促销3种因素影响,以品种选择、货架空间分配与库存控制策略为决策变量,将3种策略的联合决策模型构建为一个非线性整数...
-
刊名: 系统工程学报发表期刊: 2009年5期页码:摘要: 使用Longstaff等提出的最小二乘蒙特卡罗方法为可转换债券定价,从而解决为可转换债券中路径依赖条款和美式期权进行定价的难题.可转换债券是复杂的结构化产品,同时受股价风险、信用风险和利率风...
-
刊名: 系统工程学报发表期刊: 2009年5期页码:摘要: 不定期机票作为一种有效调节需求,解决航空公司供需矛盾的方法,已经在国内外航空公司中开始实施.本文使用期望收益和期望边际座位收益(EMSR)方法,提出两个命题,在此基础上建立了多航班总收益最优...
-
刊名: 系统工程学报发表期刊: 2009年5期页码:摘要: 从行为金融角度出发,对基金经理过度自信情形下的最优激励契约进行研究.研究结果表明:当基金经理的过度自信水平满足其过度自信容忍度约束时,基金投资者与基金经理获得的收入均超过基金经理完全理性时双...
-
刊名: 系统工程学报发表期刊: 2009年5期页码:摘要: 在原对偶遗传算法(PDGA)的基础上,提出一种双概率原对偶遗传算法(DPPDGA).引入弱势基因位值与强势基因位值的概念,对二者赋予不同的对偶映射概率,并对两个对偶概率进行适应性调整.比较原...
系统工程学报基本信息
| 刊名 | 系统工程学报 | 主编 | 唐万生 |
| 曾用名 | |||
| 主办单位 | 中国系统工程学会 | 主管单位 | 中国科学技术协会 |
| 出版周期 | 双月刊 | 语种 |
chi
|
| ISSN | 1000-5781 | CN | 12-1141/O1 |
| 邮编 | 300072 | 电子邮箱 | jsetju@263.net,jse@tju.edu.cn |
| 电话 | 022-27403197 | 网址 | |
| 地址 | 天津市南开区津卫路92号天津大学 |
系统工程学报评价信息
该刊被以下数据库收录
| 1. | 中国科学引文数据库 |
| 2. | 日本科学技术振兴机构数据库(日) |
| 3. | 中国科技论文统计与引文分析数据库 |
系统工程学报统计分析
被引趋势
(/次)
(/年)
学科分布
研究主题


推荐期刊
- 期刊分类
- 最新期刊
- 期刊推荐
- 相关期刊
安家
北京房地产
数据
潮商
城市
车间管理
财经界
管理学家(实践版)
财会学习
财会月刊
财会月刊(综合版)
财会月刊(理论版)
产权导刊
重庆与世界
城市管理
城市管理与科技
交通与港航
城市开发(物业管理)
城市质量监督
财务研究
财务与会计
财务与会计(理财版)
城乡建设
创新与创业管理
产业与科技论坛
